 TOP

숫자로 읽는 산업단지 ①
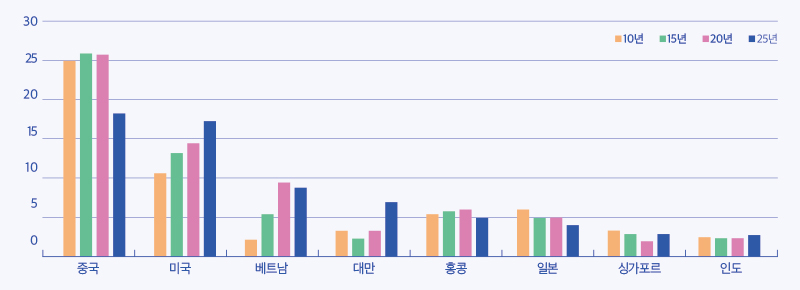
2025년 국내 총 수출액은 7,093억 달러. 상위 10개국·중간재 중심의 구조는 여전하지만, 15년간 쌓인 데이터는 우리나라 수출이 중국 중심의 구조에서 미국 및 아세안 중심으로 다변화되고 있음을 보여준다.
글. 산단정책연구소 우한성 책임연구원
자료. 한국무역협회, K-stat 무역통계 활용(2025년 12월 기준)
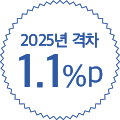
2010년 중국(25.1%)과 미국(10.7%)의 수출 비중 격차는 14.4%p 였다. 2025년 기준 중국 18.4%, 미국 17.3%로 격차는 1.1%p까지 좁혀졌다. 같은 기간 베트남·대만 비중도 함께 상승하며, 대중(對中) 편중 구조가 미국·아세안 중심으로 다변화되는 흐름이 뚜렷하다.
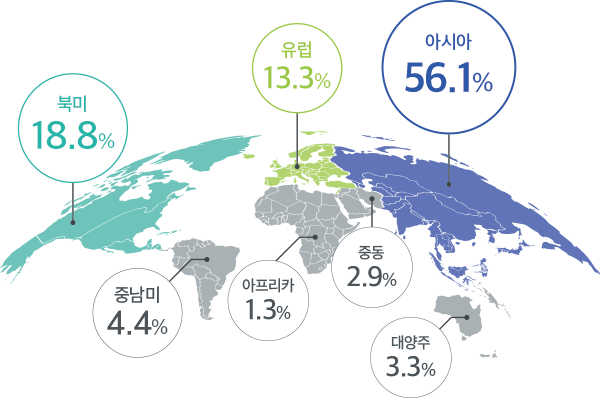
아시아가 전체 수출의 56.1%, 북미 18.8%, 유럽 13.3% 순으로 나타나 여전히 우리나라 최대 수출시장으로 자리하고 있다.
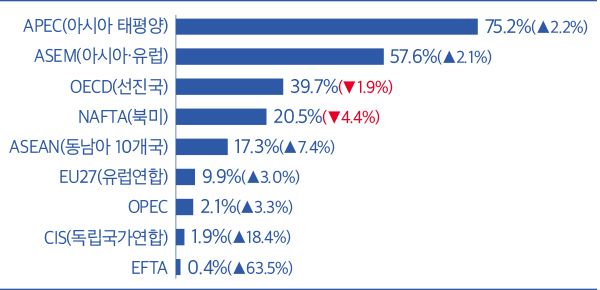
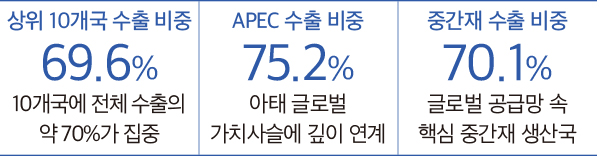
APEC 회원국에 대한 수출이 전체의 75.2%를 넘어 우리 수출이 아시아 태평양 글로벌 가치사슬에 깊이 연계되어 있음을 보여준다.
주요 국가산단 5곳의 수출액 규모와 업체당 수출액 흐름은 서로 다른 궤적을 그리며, 수출 성과의 편차가 존재한다.
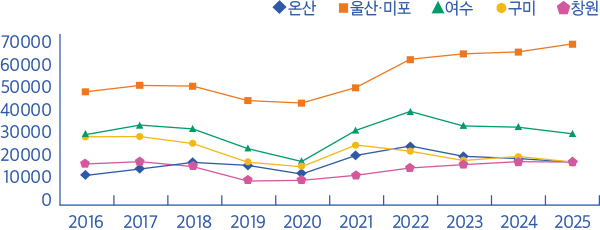 <주요 국가산단 수출액 현황>
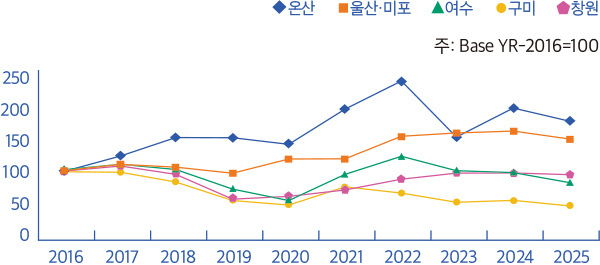 <주요 국가산단의 업체당 수출액 현황>
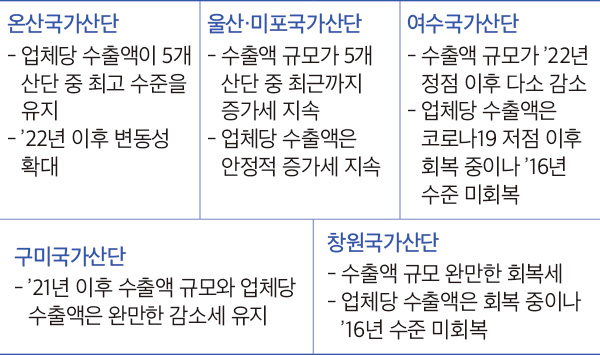
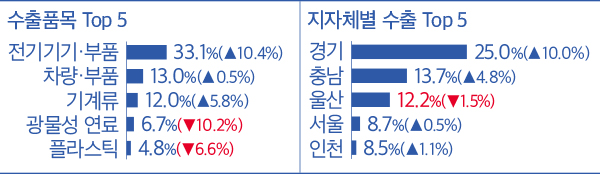
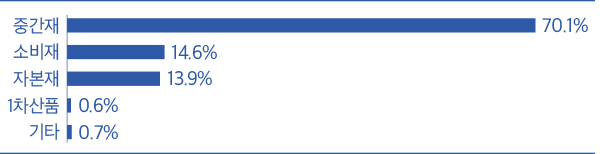
우리나라 수출은 미국을 비롯한 주요 시장을 중심으로 확대되는 가운데, 전기전자·자동차·기계류 등 제조업 품목이 수출 증가를 견인하고 있다. 중간재 중심의 수출구조는 글로벌 가치사슬(GVC) 속에서 우리 산업의 핵심적 역할을 뒷받침한다.
지역별로는 경기·충남·울산 등 제조업 기반이 두터운 곳에 수출이 집중되어 있고, 주요 국가산단 역시 주력산업의 경쟁력을 바탕으로 이 흐름을 견인하고 있다. 다만 지역·산업별 수출 성과에 편차가 나타나는 만큼, 산업구조 고도화와 수출시장 다변화, 지역 주력 산업의 경쟁력 강화를 위한 정책적 지원이 꾸준히 이어질 필요가 있다.