


 TOP

세계 현장 리포트
2026년 1월 1일부터 EU 탄소국경조정제도(CBAM)가 확정기간에 들어섰다. 이제 배출량 보고를 넘어 실제 탄소배출량이 비용 부담으로 연결되는 만큼, EU 수출기업에는 정확한 배출량 산정과 데이터 관리가 중요해졌다. CBAM 확정기간의 주요 변화와 수출 중소기업이 준비해야 할 사항을 짚어본다.
글. 함유진
참고 자료. 산업통상부 「EU CBAM 확정기간 실무 매뉴얼」,
KOTRA 「탄소국경조정제도(CBAM) 실무 가이드」
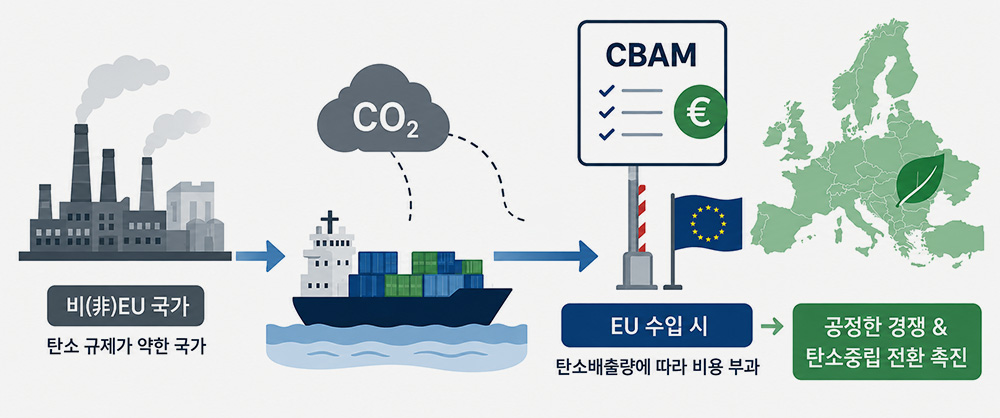
EU 탄소국경조정제도(CBAM)는 유럽연합(EU)으로 수입되는 제품에 탄소배출량에 따른 비용을 부과하는 제도다. 탄소 규제를 피해 생산이 해외로 이전되는 것을 막고, EU 제품과 수입제품 간 탄소비용의 차이를 줄이기 위해 도입됐다.
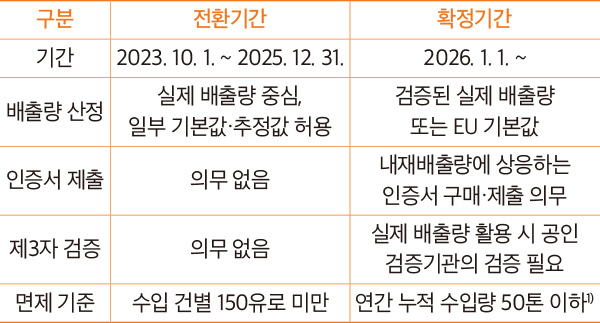
2023년 10월부터 2025년 말까지의 전환기간에는 수입품에 내재된 배출량을 보고하는 것이 주된 의무였다. 하지만 2026년부터는 배출량에 상응하는 CBAM 인증서를 제출해야 하는 확정기간이 시작됐다.
전환기간에는 별도의 자격 없이 CBAM 대상 물품을 수입할 수 있었지만, 확정기간에는 연간 CBAM 대상 상품 수입량이 50톤을 넘는 EU 수입업체 또는 간접관세대리인이 ‘승인된 CBAM 신고인’ 자격을 갖춰야 한다. 50톤 이하라면 원칙적으로 CBAM 의무에서 면제되지만, 전력과 수소에는 이 기준이 적용되지 않는다.
신고인이 인증서를 제출하려면 생산기업의 배출량 데이터가 필요하므로, 국내 수출기업은 정확한 배출량 정보를 제공해야 한다.
1단계 우리 제품이 CBAM 대상인지 확인하기
먼저 수출제품의 CN코드(Combined Nomenclature)2)를 확인해야 한다. 현재 CBAM은 철강, 알루미늄, 시멘트, 비료, 전력, 수소 등 6개 분야에 적용된다. 같은 분야라도 모든 제품이 대상은 아니므로 실제 적용 여부는 CN코드로 판단해야 한다.
2단계 어떤 배출량을 계산해야 하는지 파악하기
CBAM은 제품 생산 과정에서 발생한 탄소를 ‘내재배출량(embedded
emissions)’으로 산정한다. 자사 공장의 직접배출뿐 아니라 품목에 따라 전력 사용에 따른 간접배출도 포함될 수 있다. 또 CBAM 대상 소재를 전구물질(precursor)로 사용했다면 해당 원료의 배출량도 최종 제품에 반영될 수 있다.
3단계 생산 데이터를 지속적으로 쌓기
배출량 산정에는 생산량, 원료 투입량, 연료·전력 사용량 등의 실제 데이터가 필요하다. 자료가 여러 부서에 흩어져 있다면 담당자와 수집 주기를 정해 정기적으로 관리하는 체계를 마련해야 한다.
실제 데이터가 부족한 경우 기본값(default value)을 활용할 수도 있지만, 장기적으로는 실제 배출량 데이터 기반의 산정 체계를 갖추는 것이 중요하다.
4단계 협력사 데이터까지 챙기기
전구물질을 외부에서 공급받는다면 해당 원료의 배출량 정보도 확보해야 한다. 필요한 데이터와 형식을 협력사와 미리 공유하고 정기적인 수급 경로를 마련해야 최종 제품의 배출량 산정이 지연되는 것을 막을 수 있다.
5단계 검증과 EU 거래처 제공까지 대비하기
국내 기업이 산정한 배출량 정보는 EU 수입업체의 CBAM 신고에 활용된다. 2026년 수입분에 대한 첫 연간 신고와 인증서 제출 기한은 2027년 9월 30일이다.
인증서 가격은 EU ETS 경매가격을 기준으로 정해지며, 원산국에서 이미 부담한 탄소가격은 일정 요건을 충족하면 공제받을 수 있다.
CBAM 대응 이것부터 확인하세요
□ 수출제품의 CN코드 확인
□ 거래처의 연간 EU 수입량 50톤 초과 여부 확인
□ CBAM 전구물질 해당 원료 파악
□ 연료·원료·생산량·전력 데이터 수집 체계 구축
□ 협력업체 배출량 데이터 확보 경로 마련
□ 배출량 산정 근거·증빙자료 관리
1) 전력·수소는 50톤 면제 기준 제외 2) 유럽연합(EU)의 수출입 8자리 상품 분류 코드로, CBAM 적용 대상 여부를 판단하는 기준